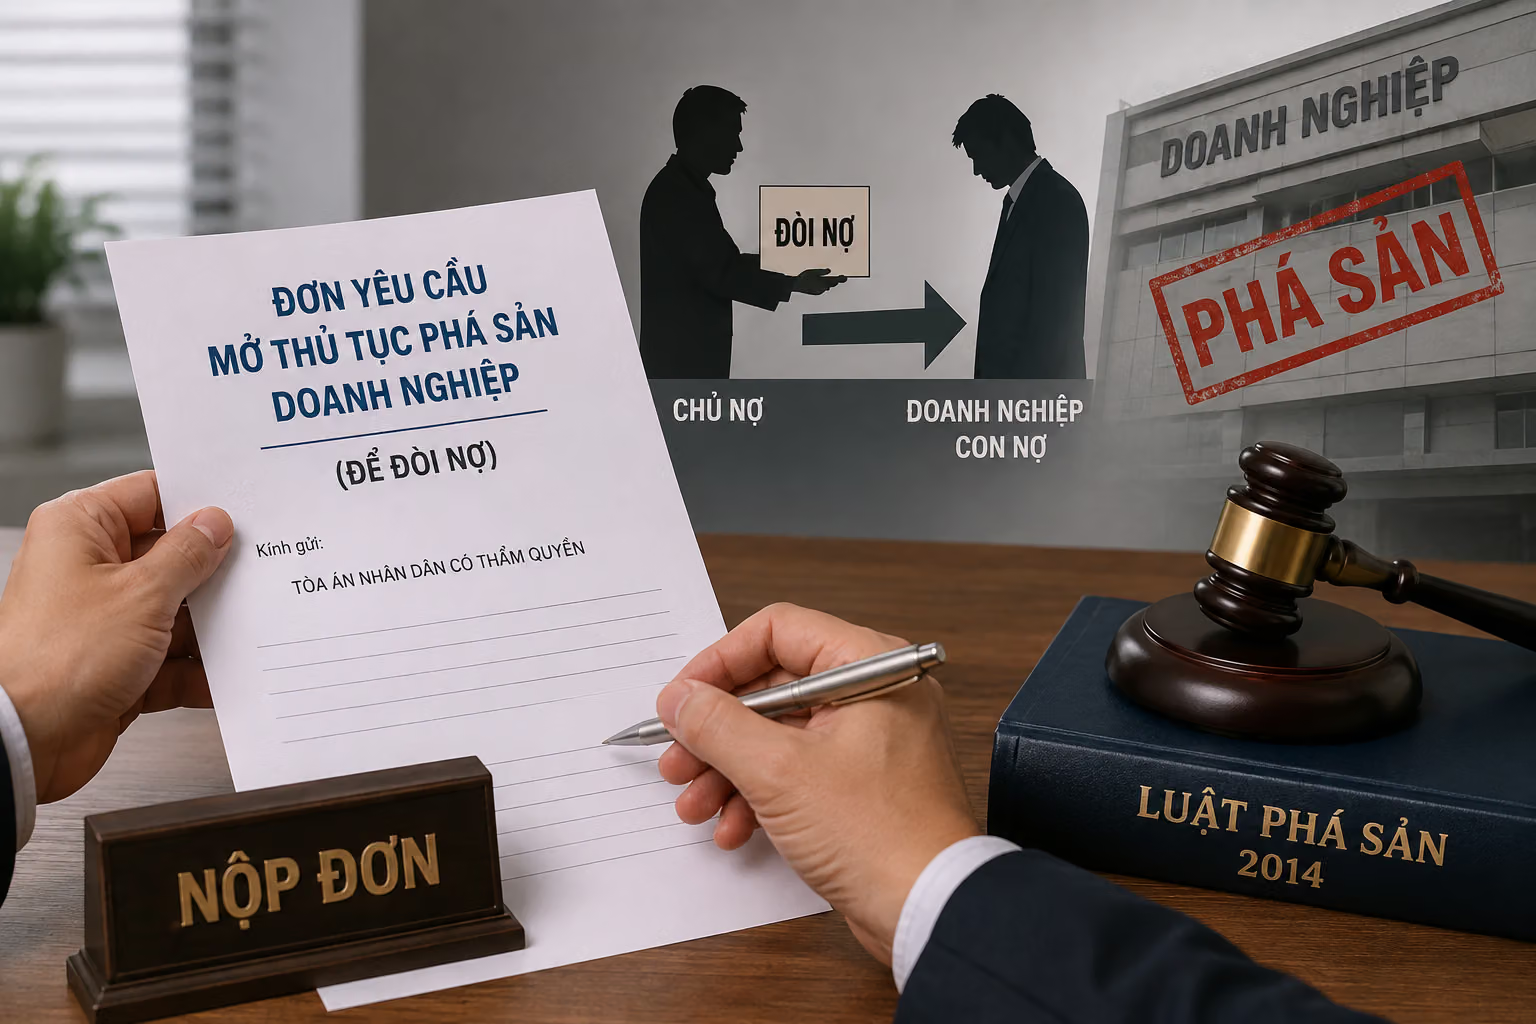
Theo khoản 4 Điều 5 Luật Phục hồi, phá sản 2025, phá sản là tình trạng của doanh nghiệp, hợp tác xã mất khả năng thanh toán và đã có quyết định tuyên bố phá sản của Tòa án.
Theo đó, có thể hiểu doanh nghiệp phá sản theo quy định pháp luật phải đồng thời đáp ứng hai điều kiện.
Thứ nhất, doanh nghiệp phải ở trong tình trạng mất khả năng thanh toán, tức là không thực hiện nghĩa vụ thanh toán khoản nợ sau thời hạn 06 tháng kể từ ngày đến hạn.
Thứ hai, doanh nghiệp phải có quyết định tuyên bố phá sản của Tòa án theo trình tự, thủ tục do pháp luật quy định.
Như vậy, việc doanh nghiệp kinh doanh thua lỗ, nợ nhiều hoặc chậm thanh toán chưa làm phát sinh ngay tình trạng phá sản doanh nghiệp. Doanh nghiệp chỉ được xác định là doanh nghiệp phá sản khi đáp ứng các điều kiện luật định và có quyết định tuyên bố của Tòa án. Đây là điểm cần phân biệt giữa tình trạng khó khăn về tài chính đơn thuần với tình trạng phá sản về mặt pháp lý.
Kết luận:
Phá sản doanh nghiệp là một hiện tượng pháp lý đặc thù được áp dụng khi doanh nghiệp mất khả năng thanh toán và có quyết định tuyên bố phá sản của Tòa án. Việc xác định đúng thời điểm, điều kiện và trình tự doanh nghiệp phá sản có ý nghĩa quan trọng trong việc bảo vệ quyền lợi của doanh nghiệp, chủ nợ, người lao động và các bên liên quan.
VAML với đội ngũ luật sư và Quản tài viên giàu kinh nghiệm luôn sẵn sàng tư vấn, hỗ trợ khách hàng trong việc đánh giá tình trạng mất khả năng thanh toán, xây dựng phương án phục hồi, xử lý tài sản, thu hồi công nợ và thực hiện thủ tục phá sản doanh nghiệp theo đúng quy định của pháp luật.
Thông tin liên hệ:
CÔNG TY HỢP DANH QUẢN LÝ VÀ THANH LÝ TÀI SẢN VIỆT NAM
Phòng 899, Tòa nhà Vân Nam, số 26 đường Láng, phường Đống Đa, TP. Hà Nội
0966.643.359